― 数字が分かると、仕事の見え方が変わる ―
第5回|粗利? 営業利益? 利益って一つじゃないの?
前回は、PLについて、
「この会社、結局いくら儲かったの?」
を見るものだとお話ししました。
ところが、実際にPLを見てみると、ちょっと困ったことが起こります。
売上総利益。
営業利益。
経常利益。
税引前当期純利益。
当期純利益。
……。
「ちょっと待って。利益って一つじゃないの?」
と思いませんか(笑)。
私も最初は、そう思いました。
でも、この5つの利益。
難しい言葉を覚えるためにあるわけではありません。
それぞれ、
「会社のどこで、どれくらい儲かっているの?」
を見るためのチェックポイントなのです。利益は「途中経過」を見るためにある
たとえば、小さなカフェを経営しているとします。
コーヒーを500円で販売しました。
でも、500円がそのまま利益になるわけではありません。
コーヒー豆やミルクを買う。
スタッフに給与を払う。
お店の家賃を払う。
広告を出す。
銀行からお金を借りていれば、利息を払うこともあります。
そして最後には税金もあります。
PLでは、こうした費用を順番に考えながら、
「この段階では、いくら残っている?」
を見ています。
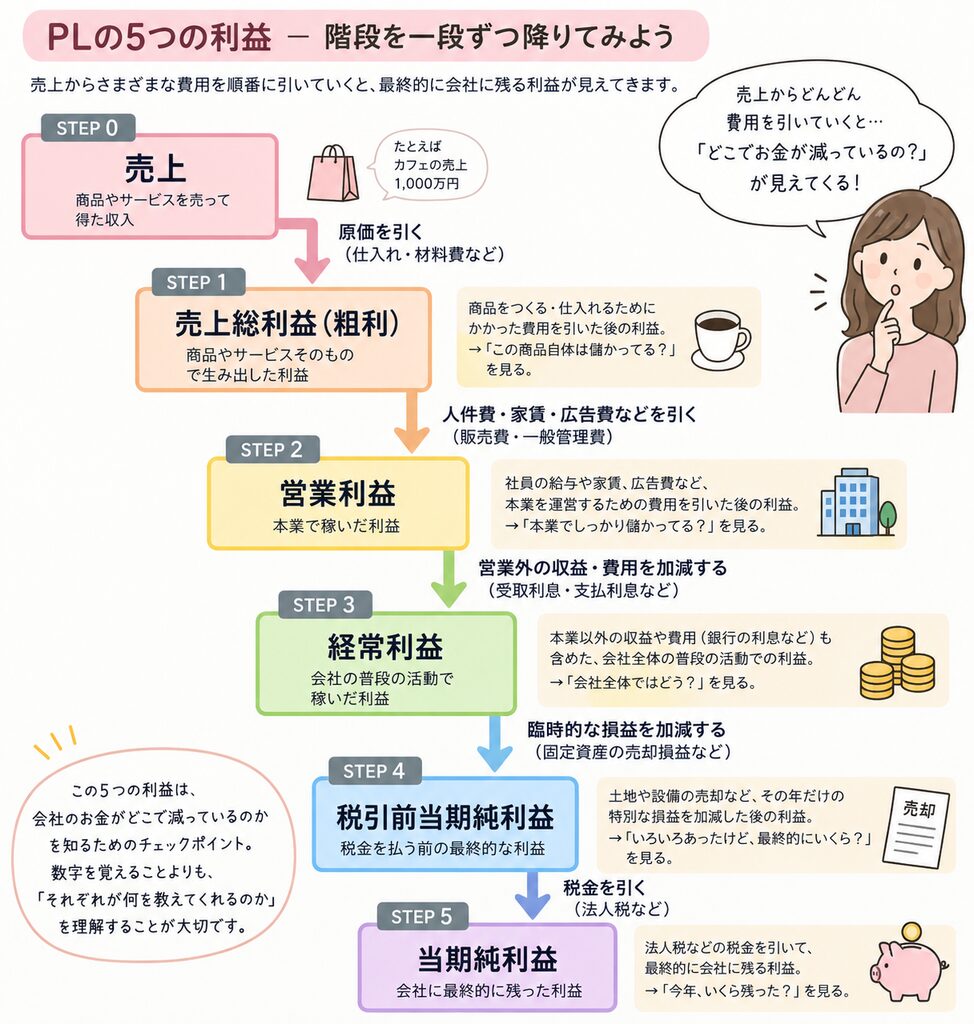
階段を一段ずつ降りながら、
「どこでお金が減っているの?」
を見るイメージです。
だから「利益」がいくつも登場するのです。
① 売上総利益(粗利)=「商品そのものでは儲かってる?」
最初に出てくるのが、
売上総利益。
一般的には「粗利」と呼ばれることも多い数字です。
たとえば、500円のコーヒーを販売するために、コーヒー豆やミルクなどに150円かかったとします。
500円 − 150円 = 350円。
この350円が、イメージとしての粗利です。
つまり、
「そもそも、この商品やサービス自体は利益を生み出せている?」
を見る数字です。
② 営業利益=「本業でちゃんと儲かってる?」
でも、カフェを経営するには、コーヒーの材料費だけでは済みません。
スタッフの給与。
店舗の家賃。
広告費。
水道光熱費。
こうした本業を運営するための費用もかかります。
それらを差し引いて残ったものが、
営業利益。
つまり、
「この会社は、本業できちんと利益を出せている?」
を見る数字です。
会社を見るときには、とても重要な数字の一つです。
③ 経常利益=「会社全体の普段の活動ではどう?」
会社には、本業以外のお金の動きもあります。
たとえば銀行から借入れをしていれば、利息を払います。
反対に、受取利息などの収益が発生することもあります。
こうした本業以外の普段のお金の動きまで含めて見るのが、
経常利益。
ざっくり言えば、
「会社全体の普段の活動では、どれくらい儲かった?」
を見る数字です。
④ 税引前当期純利益=「その年の特別な出来事まで含めると?」
会社では、ときどき普段とは違う出来事も起こります。
たとえば、長く持っていた土地や設備を売却した。
災害などによって大きな損失が発生した。
こうした、その年だけの特別な損益まで加減したものが、
税引前当期純利益。
名前は少し長いですが、
「税金を払う前の最終結果」
くらいのイメージで大丈夫です。
⑤ 当期純利益=「結局、最後にいくら残った?」
そして税金などを差し引いて、最後に残るのが、
当期純利益。
いろいろな費用を払い、いろいろな出来事があったあと、
「結局、この1年間でいくら利益が残ったの?」
を見る数字です。
5つ全部を暗記しなくてもいい
ここまで読んで、
「やっぱり多い……」
と思った方もいるかもしれません(笑)。
でも、最初から全部暗記しなくても大丈夫です。
まずは、
商品そのものは儲かっている?
→ 粗利
本業は儲かっている?
→ 営業利益
会社全体の普段の活動では?
→ 経常利益
最終的にいくら残った?
→ 当期純利益
このくらいから始めれば十分です。
数字を勉強するときに大切なのは、
名前を覚えることではなく、「この数字は何を教えてくれているの?」と考えること。
これは、AIを使うときの「問い」と同じです。
数字にも、質問してみる。
「なぜ、この利益が減ったの?」
「どこでお金がかかっているの?」
「売上は増えているのに、どうして利益は減ったの?」
そんなふうに数字を見られるようになると、PLは単なる数字の表ではなく、
会社で起きていることを教えてくれるストーリー
に変わっていきます。
では、実際に数字から会社の中で起きていることを考えてみましょう。
次回は、
「売上は増えたのに、利益が減った。なぜ?」
です。
ここからいよいよ、
PLを「見る」から「読む」へ。
一緒に進んでいきましょう。